
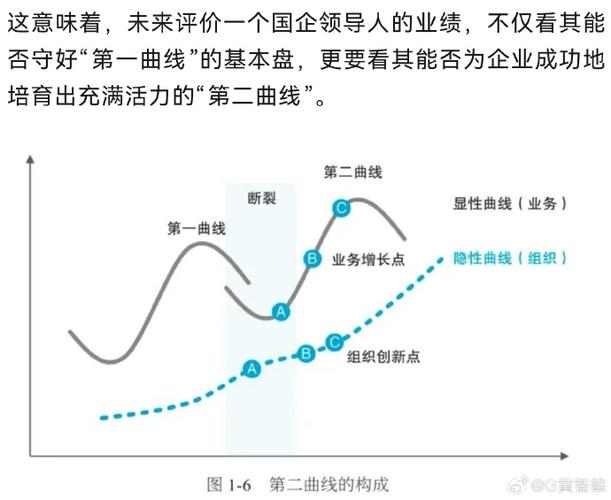
链动小铺的崛起为发卡网赛道注入了新的变量,但表面繁荣之下,暗流正在涌动,监管趋严与支付通道收紧持续挤压灰色空间,中小平台生存压力加剧;头部效应初显,同质化竞争倒逼玩家寻找差异化壁垒,行业正站在关键拐点:单纯依赖虚拟商品交易的模式天花板已现,向合规化、工具化、服务化转型成为共识,第二条增长曲线或藏在私域运营、SaaS赋能与跨境数字商品流通之中,谁能率先完成从“卖卡”到“卖能力”的跃迁,谁就有望在下一轮洗牌中占据先机。
发卡网这个行业,过去几年一直活在一种暧昧的沉默里,做的人不少,赚钱的不少,但愿意公开谈论的人不多,链动小铺算是其中少数被反复提及的名字——不是因为它规模最大,而是因为它代表了一种产品化的方向:把过去散落在各类脚本、插件、灰色地带的虚拟商品交易,装进一个相对标准的SaaS框架里。
但如果我们只讨论“链动小铺好不好用”“发卡网还能不能做”,那就太浅了,真正值得拆解的问题是:这个赛道的底层结构正在发生什么变化?未来两三年,机会会出现在哪些位置?谁会被挤出去?
发卡网的本质不是“卖卡”,是“信用中介的轻量化”
很多人把发卡网理解成虚拟商品的淘宝,这个类比不准确,淘宝解决的是交易撮合和担保,发卡网解决的是一件事:自动化交付中的信任折价。
买家用真金白银换一串卡密、一个账号、一段激活码,这些东西没有物理形态,没有物流签收,平台如果不做自动发货和售后兜底,交易根本完不成,所以发卡网的核心资产从来不是商品库,而是履约确定性,链动小铺这类产品化平台的价值,就在于把“下单—支付—回调—发货—售后”这条链路做成了开箱即用的标准件,让小卖家不需要自己写回调逻辑就能跑起来。
理解这一点,才能看清行业的机会边界:凡是能提升履约确定性的方向,都是真机会;凡是只做流量倒卖的方向,都是伪机会。
三个正在发生的结构性变化
第一,支付通道的合规化正在重塑成本结构。 过去发卡网大量依赖第四方支付、个人码轮询,费率低但稳定性差,封号跑路是常态,现在随着监管收紧和持牌机构的下沉,合规通道的成本虽然更高,但可预期性大幅提升,这对小玩家是挤出效应,对有一定规模的平台反而是壁垒——谁能把支付成功率和合规成本平衡好,谁就能吃到别人退出的份额。
第二,供给端在从“卡密贩子”向“数字服务商”迁移。 早期发卡网的商品以游戏点卡、会员直充为主,同质化严重、价格战惨烈,但最近两年,越来越多卖家开始卖“服务型虚拟商品”:API调用额度、AI工具会员、设计素材授权、课程兑换码、软件许可证,这类商品的客单价更高、复购更稳、售后争议更少,对平台的交付能力要求也更高——不是简单返回一串字符就完事,可能需要对接授权系统、做用量核销,链动小铺如果能在这一层做出差异化,价值就不是“发卡工具”而是“数字商品履约中台”。
第三,流量结构从“搜索+群推”转向“私域+内容”。 发卡网天然适合私域成交——卖家在社群、公众号、短视频挂链,用户点进去直接付款拿货,这意味着发卡网的产品重心会从“商城装修”转向“链路嵌入”:能不能一键生成商品链接、能不能对接企微和社群工具、能不能做分销裂变追踪,谁把嵌入做得最轻,谁就吃到私域红利。
机会不在“再做一个月光”,在三个夹缝里
垂直品类的深度履约。 通用发卡网已经卷成红海,但某些品类需要专门的交付逻辑——比如教育课程的账号开通+进度绑定、软件授权的设备指纹绑定、AI服务的额度实时扣减,做一个垂直品类的“发卡+履约”方案,比做通用平台更容易建立壁垒。
中小卖家的合规与财税服务。 发卡网卖家普遍面临一个问题:收入分散、流水不清、开票困难,如果平台能在交易链路里嵌入合规分账、自动开票、收入归集的能力,这就从工具费变成了服务费,天花板高得多。
跨境虚拟商品的交付桥接。 海外数字商品(订阅账号、礼品卡、软件License)的跨境交易需求在增长,但支付、汇率、交付时效、售后判定都是坑,谁能把这条链路跑通,谁就切了一块还没被充分竞争的增量市场。
冷思考:这个赛道最大的风险不是竞争,是“工具化陷阱”
发卡网产品很容易陷入一个陷阱:功能越做越多,但客户留存越来越低,原因是卖家忠诚度取决于“你能不能帮我多赚钱”,而不是“你功能多全”,一旦某个平台把私域嵌入做得更顺、把支付成功率做得更高,迁移成本几乎为零。
所以链动小铺这类平台的真正挑战,不是做出更多功能,而是从工具变成基础设施——让卖家的商品库、客户关系、分销网络长在平台上,迁移意味着重建生意,这需要开放API、做数据沉淀、做生态对接,而不是关起门来做一个“更好用的发卡页面”。
发卡网这个行业不会消失,但它会分层:底层是标准化履约管道,中层是垂直品类服务商,上层是私域成交入口,机会不属于“再做一个链动小铺”,属于那些看清了履约确定性才是真正硬通货的人。
本文链接:https://ldxp.top/news/6942.html